Taxe de séjour : la calculer et la déclarer sans erreur
Par Patrick Pied, fondateur de Gestion Séjours — dernière mise à jour :
Là où la commune ou l'intercommunalité perçoit la taxe de séjour au réel, un centre de vacances, un gîte d'étape ou un camping la collecte auprès de ses vacanciers, puis la reverse aux dates fixées par délibération. Calculée à la main, nuitée par nuitée, avec ses exonérations, c'est une source d'erreurs classique — surtout quand les tarifs changent en cours de saison. (Là où la taxe est forfaitaire, l'hébergeur la doit lui-même selon sa capacité d'accueil, sans la collecter nuitée par nuitée : ce n'est pas le fonctionnement couvert ici.)
Ce que fait Gestion Séjours
Le récapitulatif de taxe de séjour se produit en un clic, pour le mois, le trimestre ou l'année, à partir des réservations déjà enregistrées dans le planning :
- Nuitées comptées sur la période, même à cheval sur deux mois
- Personnes exonérées et leur motif
- Taux distinct pour les emplacements de camping
- Même document que celui utilisé pour le registre du logeur
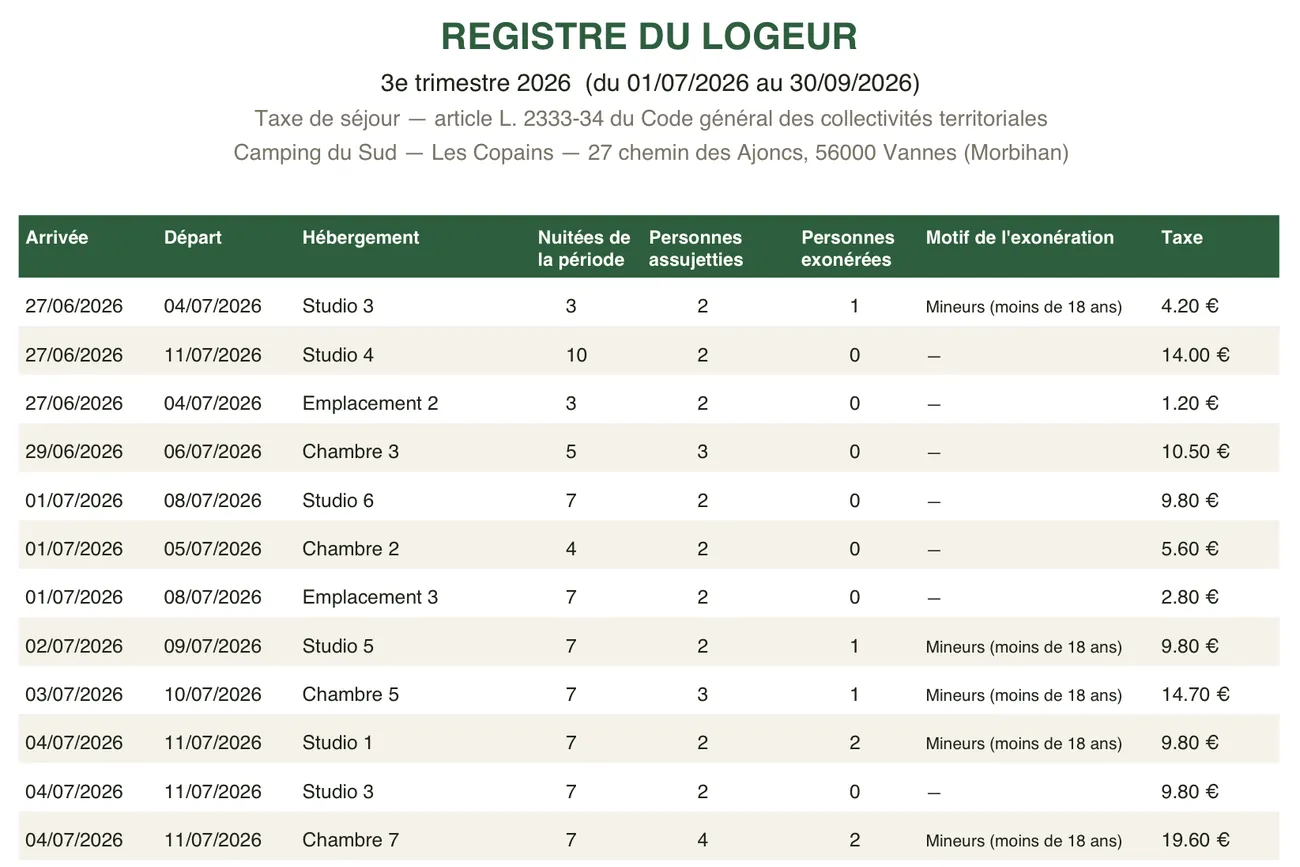
Comment le calcul est fait
La loi fixe la taxe par personne et par nuitée (article L. 2333-30 du CGCT). Le logiciel applique donc, pour chaque séjour :
nuitées × adultes qui paient la taxe × tarif de la commune
Vous saisissez une seule fois, dans les réglages, les tarifs votés par votre commune : un pour les studios et chambres, un autre pour les emplacements de camping. Le logiciel choisit ensuite le bon tarif selon l'hébergement réservé.
Exemple, tiré de la capture ci-dessus : deux adultes et un enfant au studio 3, 3 nuits dans la période. L'enfant est exonéré. Avec le tarif fictif de la démonstration (0,70 €), la taxe est de 3 × 2 × 0,70 € = 4,20 €. Sur l'emplacement 2, deux adultes pendant 3 nuits au tarif camping (0,20 €) : 1,20 €.
La taxe apparaît aussi, sur une ligne à part, dans le contrat et la facture du vacancier : ce que vous lui faites payer et ce que vous déclarez à la commune viennent du même calcul.
Qui paie, qui est exonéré
La taxe concerne les personnes qui ne sont pas domiciliées dans la commune (article L. 2333-29). La loi en exonère quatre cas (article L. 2333-31) :
- les personnes mineures ;
- les saisonniers ayant un contrat de travail dans la commune ;
- les personnes en hébergement d'urgence ou en relogement temporaire ;
- les occupants de locaux dont le loyer est inférieur à un montant fixé par la commune.
Le logiciel exonère automatiquement les mineurs et inscrit le motif sur le registre. Les autres cas sont plus rares dans un centre de vacances : nous regarderons avec vous comment les traiter.
Hébergement classé ou non classé
Pour un hébergement classé (camping étoilé, par exemple), la commune vote un montant fixe par nuitée : c'est ce que le logiciel sait calculer. Pour un hébergement sans classement, la loi prévoit en général un tarif en pourcentage, entre 1 % et 5 % du prix de la nuitée par personne (même article L. 2333-30). Ce calcul en pourcentage n'est pas encore fait par le logiciel. Si c'est votre cas, dites-le-nous avant la mise en service : nous vérifierons ensemble le tarif qui s'applique chez vous.
Ce que le logiciel ne fait pas
Gestion Séjours calcule et récapitule ce qui a été collecté ; il ne remplace pas la démarche de déclaration elle-même, que vous effectuez sur le formulaire ou la plateforme de votre collectivité. Par ailleurs, pour les communes qui gèrent un hébergement en régie : le logiciel ne se connecte pas à PayFiP (le service de paiement en ligne de la DGFiP, pas une plateforme de déclaration), n'exporte pas vers un logiciel de régie et ne remplace pas une caisse certifiée. Si votre structure a besoin de cette intégration directe, une autre solution sera plus adaptée — nous vous le dirons franchement lors d'un premier échange.
Cette fonction fait partie du logiciel Gestion Séjours, conçu avec un centre de vacances associatif pour tenir le bureau des réservations : planning partagé, paiements, contrats, registre du logeur et taxe de séjour. Voir les tarifs ou essayer la démonstration en ligne.
Questions fréquentes
Qui doit collecter la taxe de séjour ?
Là où la commune ou l'intercommunalité perçoit la taxe de séjour au réel, tout hébergeur touristique — centre de vacances, gîte d'étape, camping — la collecte auprès de ses vacanciers, puis la reverse aux dates fixées par délibération. Le tarif est voté par la commune, dans les limites fixées par la loi ; les exonérations, elles, sont fixées par la loi (article L. 2333-31 du CGCT) : mineurs, saisonniers employés dans la commune, hébergement d'urgence ou relogement temporaire, et occupants de locaux dont le loyer est sous un seuil que la collectivité fixe.
Gestion Séjours calcule-t-il la taxe de séjour automatiquement ?
Oui, à partir des réservations déjà saisies : nuitées comptées sur la période, personnes exonérées et leur motif, taux distinct pour les emplacements de camping. Le récapitulatif se produit en un clic, par mois, trimestre ou année.
Le logiciel télédéclare-t-il la taxe de séjour à ma place ?
Non : Gestion Séjours produit le récapitulatif des sommes collectées, que vous reportez vous-même sur le formulaire ou la plateforme de déclaration de votre collectivité. Il ne s'y connecte pas — PayFiP, par exemple, est le service de paiement en ligne de la DGFiP pour les régies, pas une plateforme de déclaration.